01
Cobertura dental
Puede ayudar con servicios preventivos y, según la póliza, tratamientos básicos o mayores. Revisa redes, máximos anuales, períodos de espera, porcentajes pagados y exclusiones antes de elegir.
02
Cobertura de visión
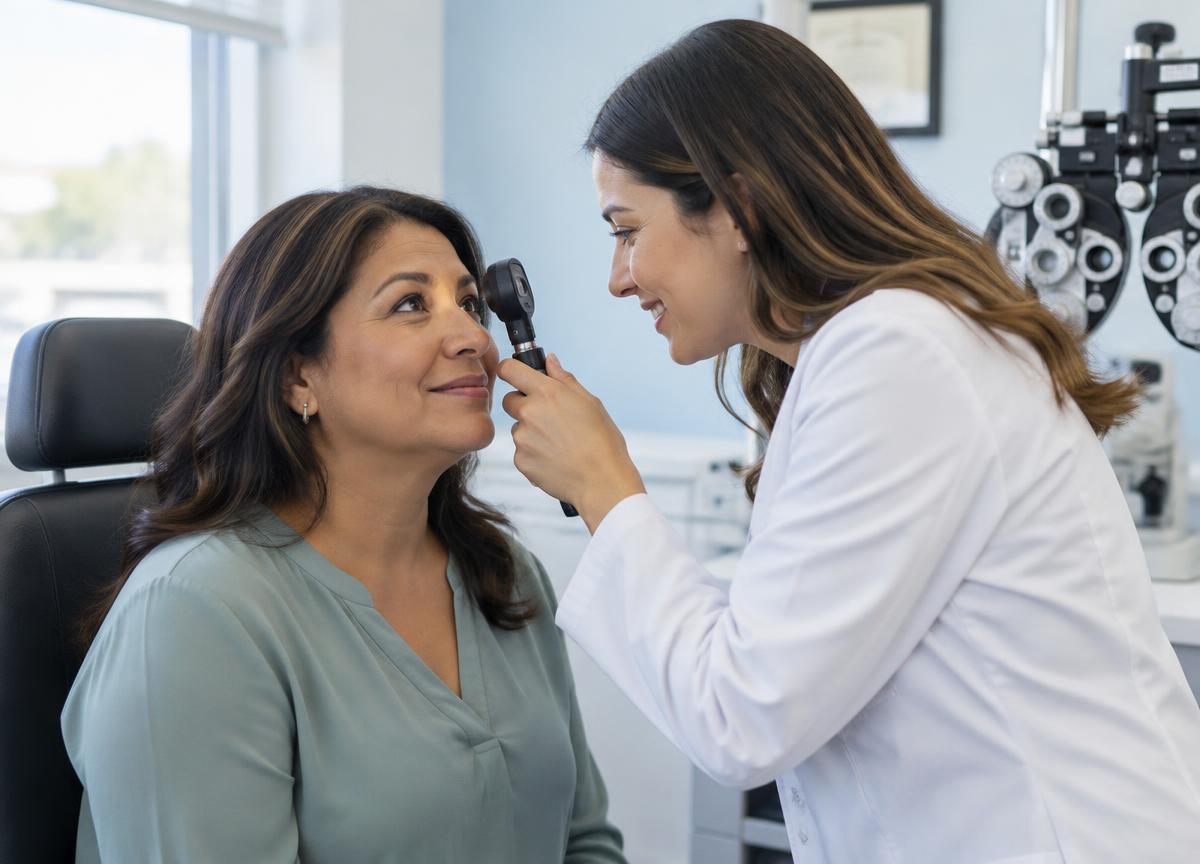
Suele enfocarse en exámenes de la vista y asignaciones o descuentos para lentes o contactos. La frecuencia, proveedores participantes y límites varían.
03
Cobertura auditiva
Puede incluir evaluaciones, descuentos o beneficios definidos para audífonos. Es importante revisar límites, frecuencia de reemplazo y proveedores autorizados.
04
Indemnización hospitalaria
Estas pólizas pueden pagar cantidades definidas por eventos cubiertos, como una admisión o días de hospitalización. El pago depende de los términos de la póliza y no necesariamente equivale al costo real del hospital.
05
Seguro de accidentes
Puede proporcionar pagos definidos por lesiones o servicios cubiertos después de un accidente. Se deben revisar actividades excluidas, requisitos de reclamación y coordinación con otras coberturas.
06
Enfermedad crítica, cáncer o corazón
Cuando está disponible, este tipo de póliza puede pagar un beneficio definido por diagnósticos o eventos cubiertos. Las definiciones médicas, períodos de espera, exclusiones y condiciones preexistentes son especialmente importantes.
07
Cómo comparar una póliza complementaria
Empieza por el riesgo o gasto que deseas atender. Luego compara prima, beneficio máximo, exclusiones, períodos de espera, renovación y proceso de reclamación. Lee el resumen de cobertura y la póliza antes de inscribirte.